PBJT Makanan dan Minuman: Konsumen Membayar, Pelaku Usaha Mengelola Kewajiban
Partaiberita.com – Tagihan pajak yang tercantum pada struk restoran, kafe, rumah makan, maupun usaha kuliner kerap memunculkan pertanyaan: apakah pajak tersebut menjadi kewajiban pelanggan atau pemilik usaha? Dalam skema Pajak Barang dan Jasa Tertentu (PBJT) atas Makanan dan/atau Minuman di DKI Jakarta, keduanya memang terlibat, tetapi memegang peran yang tidak sama.
Konsumen merupakan pihak yang menanggung PBJT ketika membeli dan menikmati makanan atau minuman. Sementara itu, pelaku usaha yang memenuhi ketentuan sebagai Wajib Pajak menjalankan kewajiban administratif dan perpajakan kepada Pemerintah Provinsi DKI Jakarta.
Pengaturan ini tercantum dalam Peraturan Daerah Provinsi DKI Jakarta Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah. Aturan tersebut membedakan secara jelas posisi pembeli sebagai Subjek Pajak dengan pengusaha sebagai pihak yang dapat menjadi Wajib Pajak.
Kedudukan Konsumen dalam Transaksi
Ketika seseorang memesan makanan di restoran atau membeli minuman di sebuah kafe, konsumsi tersebut menjadi bagian dari objek PBJT. Dengan demikian, pelanggan diposisikan sebagai Subjek Pajak karena menikmati barang atau jasa tertentu yang dikenai pajak.
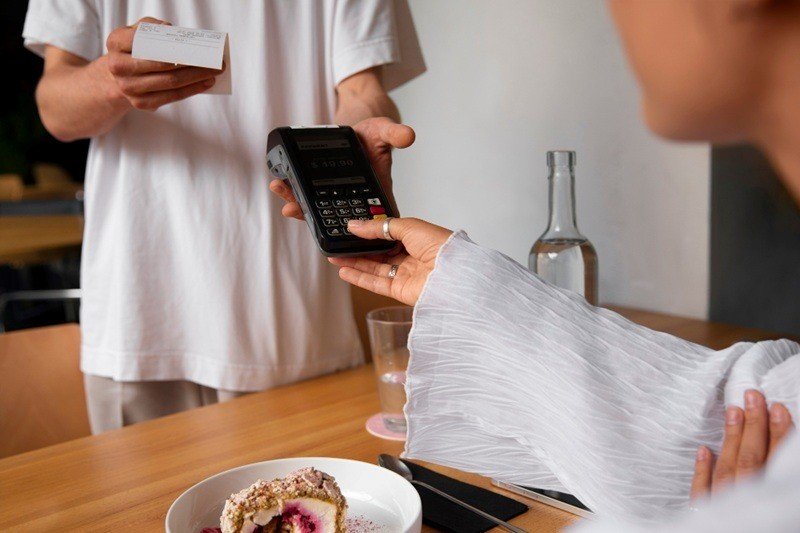
Dalam praktiknya, nilai PBJT dapat terlihat sebagai komponen tersendiri pada bukti pembayaran. Pajak itu dibayarkan pelanggan bersamaan dengan harga pesanan kepada tempat usaha. Artinya, konsumen tidak perlu melakukan prosedur terpisah atau mendatangi kantor pemerintah daerah untuk menyetorkan pajak dari transaksi tersebut.
Kepala Pusat Data dan Informasi Pendapatan Bapenda Jakarta Morris Danny menegaskan pembagian peran tersebut.
“Konsumen menjadi pihak yang menanggung PBJT dalam transaksi, sedangkan pelaku usaha yang berstatus sebagai Wajib Pajak bertanggung jawab atas penghitungan, pemungutan, penyetoran, dan pelaporan pajak tersebut,” ujarnya.
Pernyataan itu menunjukkan bahwa pembayaran oleh pelanggan dan pelaksanaan kewajiban perpajakan oleh pengusaha adalah dua tahapan yang saling terhubung. Pelanggan menanggung beban pajak dalam nilai transaksi, sedangkan pelaku usaha mengelola pajak yang telah dipungut sesuai ketentuan yang berlaku.
Peran Pelaku Usaha sebagai Wajib Pajak
Tidak setiap pelaku usaha secara otomatis memiliki peran yang sama dalam pemungutan PBJT. Penjual atau pihak yang menyerahkan makanan dan/atau minuman dapat berstatus sebagai Wajib Pajak apabila telah memenuhi kriteria dalam peraturan pajak daerah.
Apabila status tersebut telah melekat, pelaku usaha bertanggung jawab menghitung besaran pajak, memungutnya dalam transaksi, menyetorkannya kepada pemerintah daerah, serta menyampaikan pelaporan. Karena itu, pajak yang muncul dalam struk bukan sekadar tambahan biaya tanpa tindak lanjut administrasi.
Pengusaha perlu membedakan penerimaan usaha dengan nilai pajak yang dipungut dari konsumen. Ketelitian pencatatan transaksi menjadi penting agar proses penghitungan, penyetoran, dan pelaporan dapat dijalankan sesuai kewajiban yang melekat pada Wajib Pajak.
Bagi konsumen, pemahaman ini juga membantu menjelaskan alasan adanya komponen PBJT pada pembayaran makanan dan minuman. Konsumen membayar melalui pelaku usaha, bukan langsung kepada Pemerintah Provinsi DKI Jakarta.
“Meski menanggung pajak, konsumen tidak perlu menyetorkannya secara langsung kepada Pemerintah Provinsi DKI Jakarta. Pembayaran dilakukan melalui transaksi dengan pelaku usaha yang memenuhi ketentuan sebagai Wajib Pajak,” katanya.
Memahami Perbedaan Subjek Pajak dan Wajib Pajak
Istilah Subjek Pajak dan Wajib Pajak sering dianggap serupa, padahal keduanya memiliki arti yang berbeda dalam pelaksanaan PBJT. Subjek Pajak adalah pihak yang berada dalam kondisi dikenai pajak, dalam hal ini konsumen makanan dan/atau minuman. Wajib Pajak adalah pihak yang memikul tugas untuk menjalankan administrasi pajak kepada pemerintah daerah setelah memenuhi persyaratan yang ditentukan.
Perbedaan ini penting agar pelanggan tidak keliru memahami kewajibannya. Konsumen tidak diminta menghitung sendiri PBJT, membuat pelaporan, atau menyetorkan uang pajak secara mandiri. Seluruh proses tersebut menjadi tanggung jawab pelaku usaha yang telah memenuhi ketentuan sebagai Wajib Pajak.
Di sisi lain, pelaku usaha tidak hanya berperan menerima pembayaran dari pelanggan. Status sebagai Wajib Pajak membawa tanggung jawab untuk memastikan pemungutan serta pengelolaan PBJT dilakukan dengan benar. Hubungan ini membuat proses pajak dalam transaksi kuliner berjalan melalui usaha tempat konsumen melakukan pembelian.
Arti Penting Struk Pembayaran
Struk pembayaran dapat menjadi penjelasan awal bagi pelanggan mengenai komponen biaya dari suatu pesanan. Saat PBJT tercantum, pelanggan dapat melihat bahwa ada unsur pajak dalam transaksi konsumsi makanan atau minuman tersebut.
Namun, keberadaan pajak pada struk tidak berarti pelanggan harus mengambil langkah lanjutan setelah meninggalkan tempat usaha. Kewajiban pelanggan telah berlangsung melalui pembayaran transaksi, sedangkan pelaku usaha meneruskan proses perpajakan melalui penghitungan, pemungutan, penyetoran, dan pelaporan.
Dengan memahami pembagian tugas ini, masyarakat dapat melihat PBJT secara lebih tepat. Konsumen adalah pihak yang menanggung pajak saat menikmati makanan dan minuman, sementara pelaku usaha yang memenuhi syarat sebagai Wajib Pajak bertanggung jawab mengelola dan menyetorkannya kepada pemerintah daerah.
Related Reading
Frequently Asked Questions
What is Konsumen atau Pelaku Usaha Siapa?
Konsumen atau Pelaku Usaha Siapa is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Konsumen atau Pelaku Usaha Siapa matter?
Konsumen atau Pelaku Usaha Siapa matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.